
Émeutes, vandalisme, pillage : quelle indemnisation pour un commerce ?
Distinguer le dommage, la garantie et les conséquences sur l’activité.
- Une vitrine dégradée, un stock volé et un commerce fermé posent des questions différentes.
- L’indemnisation dépend des événements et biens couverts, des limites du contrat et du régime légal applicable au sinistre.
- La RC professionnelle, qui concerne les dommages causés aux tiers, ne suffit pas à couvrir ses propres biens.
Dans cette page
Quel dommage, quelle garantie vérifier ?
| Le repère | Ce qu’il faut faire ou vérifier |
|---|---|
| Locaux, vitrine, matériel | Consultez la multirisque : incendie, bris de glace, vandalisme et clause émeutes / mouvements populaires. Vérifiez aussi les biens et adresses assurés. |
| Stock pillé | Vérifiez la garantie vol, les circonstances couvertes et les exigences de protection. Préparez un inventaire et les justificatifs des marchandises. |
| Interruption d’activité | La perte d’exploitation doit être prévue et déclenchée par l’événement couvert. Une fermeture seule n’entraîne pas automatiquement une indemnisation. |
| Véhicule endommagé | Consultez le contrat automobile ou flotte : les dommages au véhicule ne relèvent pas de la seule responsabilité civile auto. |
Le bon ordre pour agir.
Sécurisez les lieux, déposez plainte et déclarez rapidement les faits à l’assureur. Gardez les photos, les justificatifs et les frais de mise en sécurité. Ne jetez pas les biens endommagés avant les consignes, sauf nécessité sanitaire ou de sécurité documentée.
Un exemple concret.
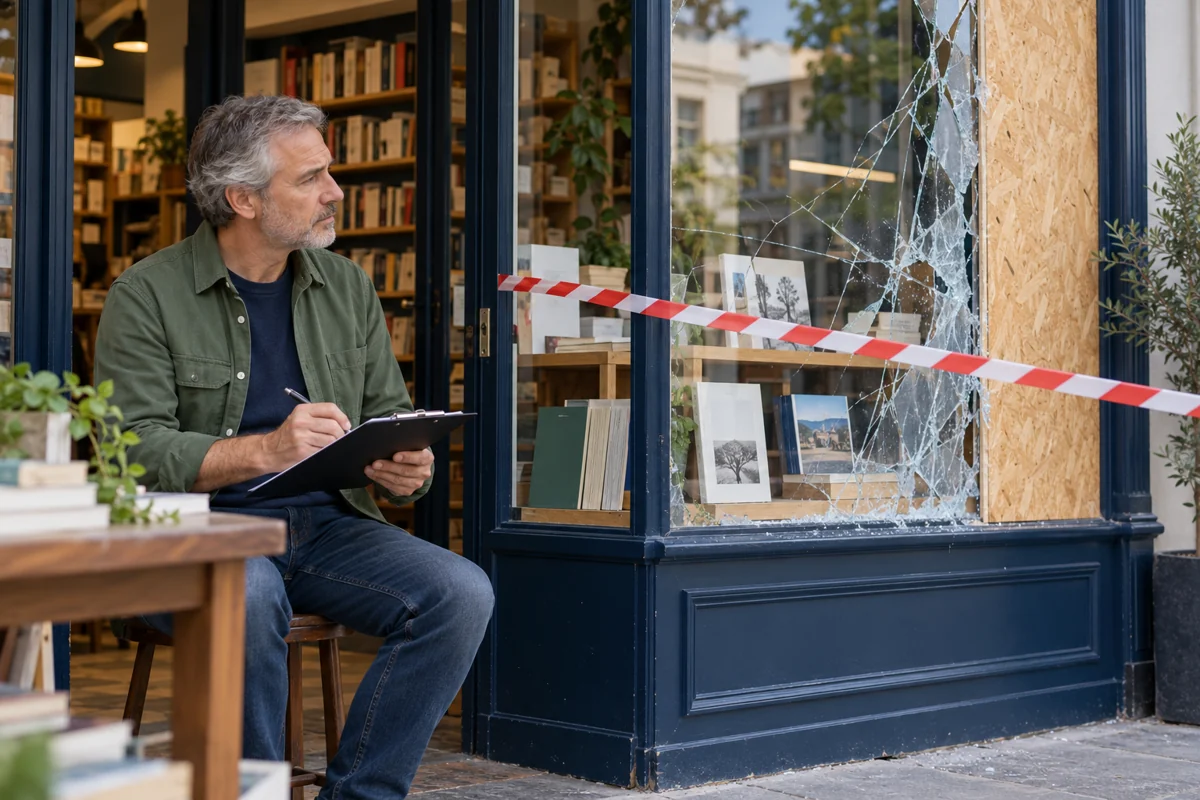
La vitrine d’une boutique est cassée, des produits sont volés et l’activité s’arrête. Le dossier distingue le remplacement de la vitrine, les marchandises et la perte de marge. Une garantie peut être mobilisable alors qu’une autre ne l’est pas.
Et la réforme de l’assurance des émeutes ?
La loi de finances pour 2026 prévoit un nouveau régime, avec une entrée en vigueur différée et des textes d’application. Pour un dossier, il faut vérifier les règles effectivement applicables à la date des faits : le vote d’une loi ne signifie pas, à lui seul, que chaque sinistre est couvert par ce nouveau régime.
Poursuivre avec les bons repères.
Votre prochain geste.
| Le bon réflexe | À faire concrètement |
|---|---|
| Sécuriser et documenter | Sans vous exposer, photographiez les dégâts et distinguez dommages au local, au stock et aux véhicules. |
| Déclarer précisément | Indiquez les faits constatés et demandez quelles garanties sont examinées, avec les justificatifs nécessaires. |
À éviter : Conclure à la couverture ou au refus sur le seul mot « émeute ».
Organiser sa déclaration de sinistre ↗