
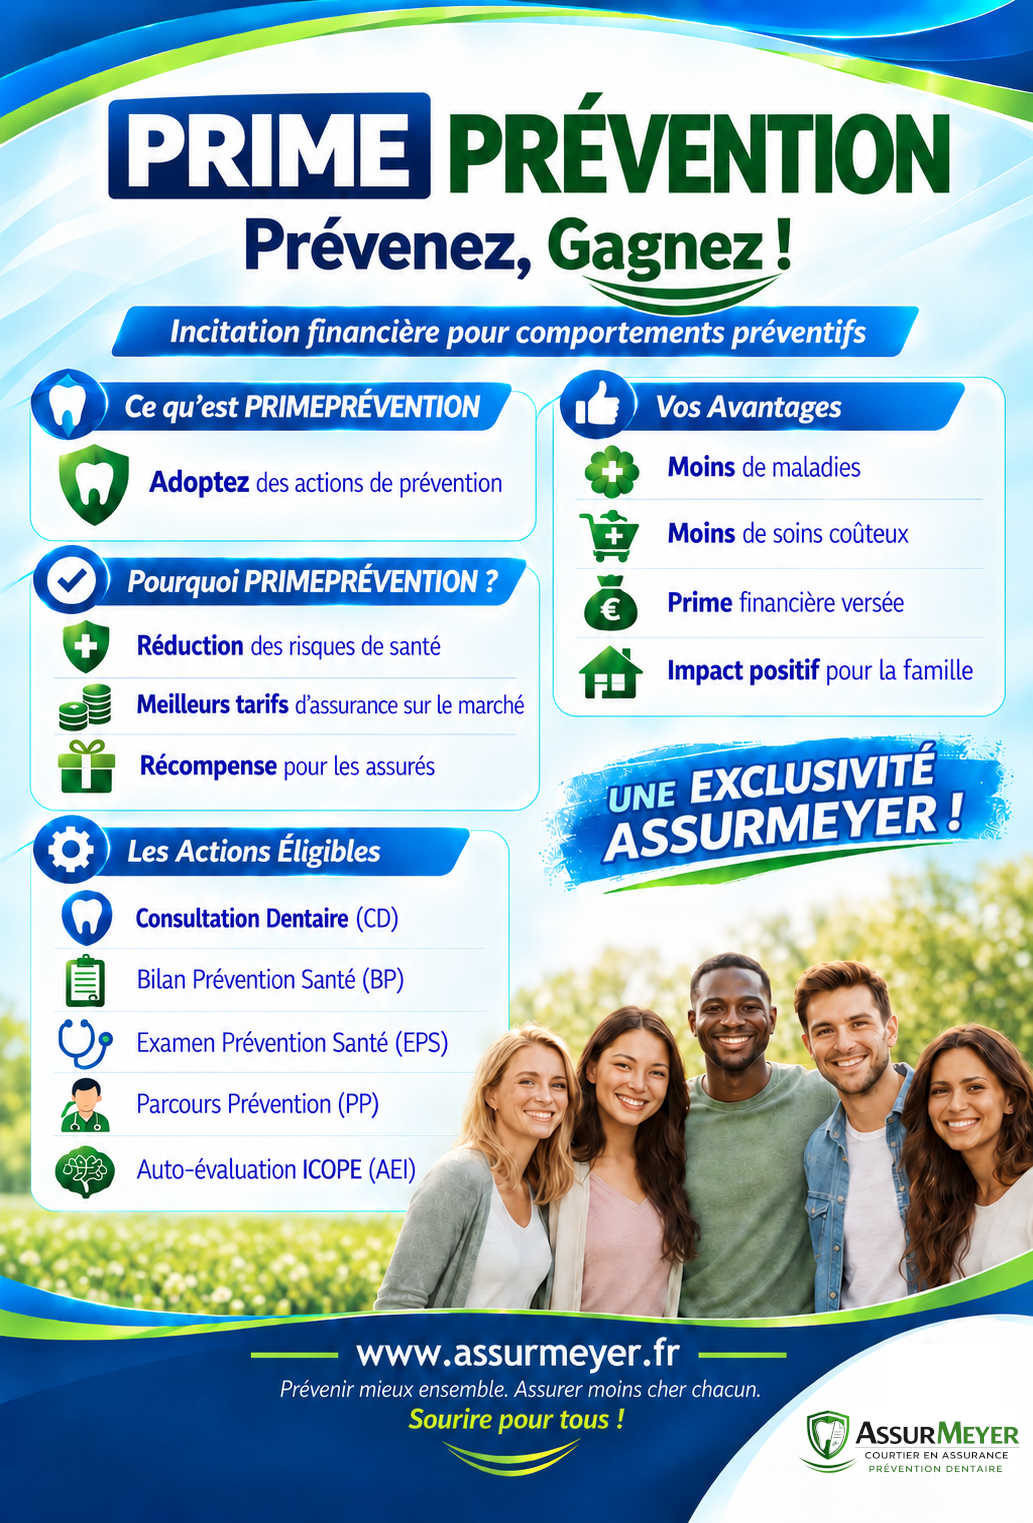
PRIMEPRÉVENTION est une incitation financière destinée à encourager les assurés à adopter des comportements préventifs favorables à leur santé orale et générale. Son ambition : relier les bénéfices de la prévention à des avantages concrets pour les assurés éligibles.
Dans cette page
Pourquoi la prévention dentaire concerne aussi le prix de toutes vos assurances
Chaque année, les maladies bucco-dentaires et les maladies non transmissibles (MNT) associées engendrent en France plusieurs milliards € de dépenses de soins curatifs pour l’Assurance Maladie et les assureurs (Sociétés d’assurance, Mutuelles, Institutions de prévoyance), des coûts que ces derniers répercutent inévitablement dans le prix de leurs complémentaires santé, mais pas seulement.
Un assureur peut répartir ses charges entre plusieurs assurances
En effet, les tarifs d’assurance étant libres, chaque assureur peut, dans le cadre de sa stratégie commerciale, mettre en place des mécanismes de péréquation permettant de répartir l’ensemble de ses charges de gestion (administration, informatique, distribution, marketing, publicité, etc.) entre différentes lignes de produits.
Ainsi, il peut choisir de réduire le prix d’une complémentaire santé tout en compensant cette baisse par une augmentation des tarifs sur d’autres contrats : prévoyance, automobile, deux-roues, habitation, assurance animaux, épargne retraite etc. ou inversement.
Les cotisations sont encaissées avant de connaître le coût final des sinistres
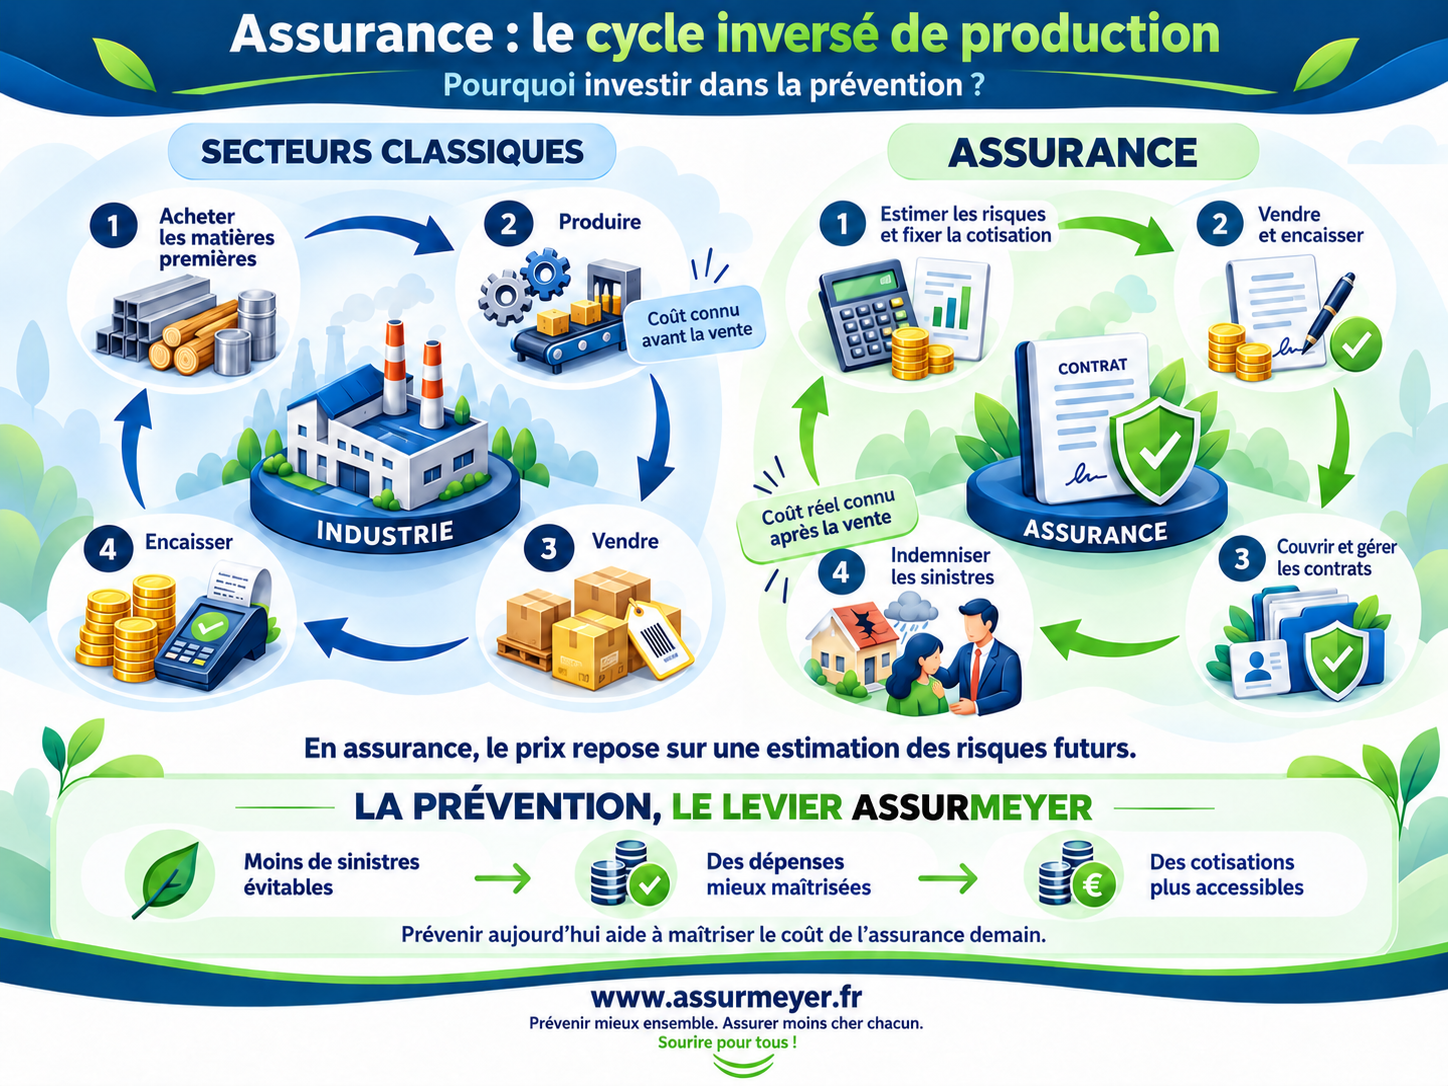
Cette politique tarifaire est généralement pilotée en fonction du ratio combiné de l’assureur, de sa stratégie de réassurance et des spécificités d’un modèle économique dont le cycle de production est inversé : les primes sont encaissées avant que le coût réel des sinistres ne soit connu.
En d’autres termes, lorsque les assureurs investissent insuffisamment dans la prévention, le coût de cette non-prévention finit par être supporté collectivement par les assurés. Qu’il s’agisse de santé, de prévoyance ou d’autres contrats d’assurance, chacun contribue indirectement au financement de dépenses de santé qui auraient pu être évitées grâce à une politique de prévention primaire plus ambitieuse.
Ratio combiné, réassurance, cycle inversé : les mots en clair
Le ratio combiné
Utilisé notamment en assurance non-vie, il rapproche le coût des sinistres et des frais de celui des primes. Il aide à suivre l’équilibre technique d’une activité. Le tarif dépend aussi d’autres éléments, dont la réassurance, les garanties et la stratégie commerciale.
La réassurance
C’est l’assurance des assureurs : elle leur permet de transférer une partie des risques. Son coût et ses conditions entrent dans leur équilibre économique.
Le cycle de production inversé
Les cotisations sont fixées et encaissées avant de connaître le coût définitif des sinistres. Anticiper les risques et investir en prévention prend ainsi tout son sens dans la durée.
ACPR · Comprendre les résultats techniques et les ratios des assureurs ↗PDF · page 24
Plus de prévention.
Plus d’économies à partager.
La PRIMEPRÉVENTION est une incitation financière destinée à encourager les assurés à adopter des comportements préventifs favorables à leur santé orale et générale.
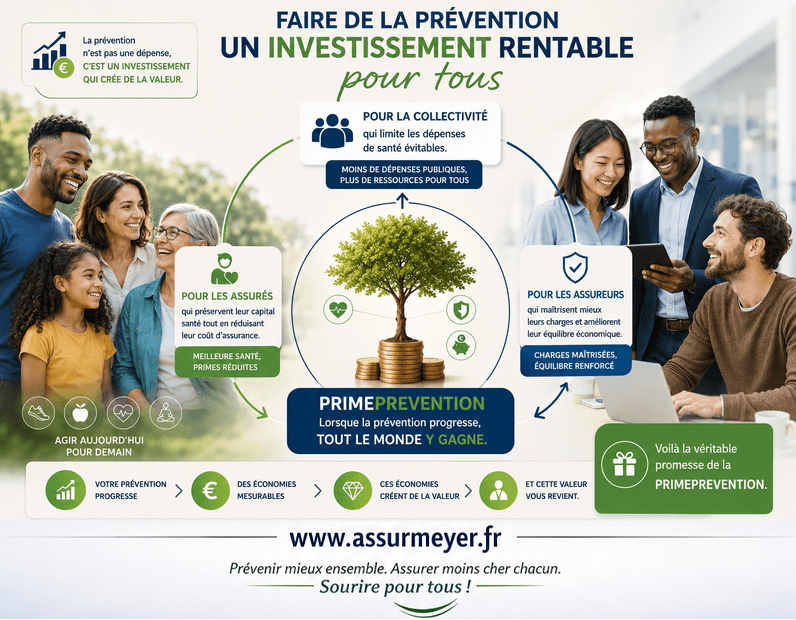
Son principe est simple : plus de prévention, moins de maladies, moins de dépenses de soins, plus d’économies à partager.
Le cercle vertueux fonctionne ainsi :
- 01
Votre engagement
Vous mettez en place des habitudes de prévention adaptées à votre quotidien pour protéger votre santé.
- 02
Un risque réduit
Grâce à ces bonnes pratiques, vous diminuez la probabilité de développer des pathologies coûteuses et évitables, réduisant ainsi les dépenses de soins curatifs de l’Assurance Maladie et des assureurs.
- 03
Des économies partagées
La baisse de la sinistralité permet à nos partenaires assureurs d’améliorer leurs résultats techniques et de proposer des offres plus attractives sur l’ensemble de leurs gammes de produits : santé, prévoyance, automobile, habitation, épargne et autres assurances du quotidien.
- 04
Une récompense tangible
Vous bénéficiez à la fois de conditions tarifaires avantageuses par le biais d’AssurMeyer et d’une PRIMEPRÉVENTION, qui valorise concrètement votre engagement en faveur de votre santé.
Consulter les critères d’éligibilité ↗
Voir l’illustration du modèle de partage
Comment en bénéficier ?
Conditions en vigueur au :
Pour bénéficier d’une PRIMEPRÉVENTION, vous devez :
- Respecter les conditions particulières.
- Présenter le justificatif demandé en fonction de l’action de prévention éligible choisie.
Conditions particulières
Accès réservé
Montant & calcul
Accès réservé
Actions de prévention éligibles
Au choix : l’une des cinq actions ci-dessous, réalisée dans les six mois précédant la date de la demande. Dépliez une action pour consulter les justificatifs acceptés.
1 · Consultation dentaire (CD)
Justifier une consultation chez un chirurgien-dentiste ou un détartrage effectué six mois maximum avant la demande.
Exemple : pour une demande le 10 juin de l’année N, la consultation ou le détartrage doit avoir été réalisé entre le 10 décembre de l’année N−1 et le 9 juin de l’année N.
Justificatif accepté
Une facture d’un dentiste libéral ou d’un centre dentaire, un décompte d’assurance maladie ou de complémentaire santé, ou une capture d’écran d’un carnet de santé numérique.
La date de la consultation ou du détartrage ainsi que le nom et le prénom du bénéficiaire doivent apparaître.
Le justificatif est détruit après vérification de sa validité.
2 · Examen prévention santé (EPS)
Justifier un EPS effectué six mois maximum avant la demande.
Exemple : pour une demande le 5 novembre de l’année N, l’examen de prévention santé doit avoir été réalisé entre le 5 mai de l’année N et le 4 novembre de l’année N.
Justificatif accepté
Le courrier reçu à la suite de cet examen.
La date de l’EPS ainsi que le nom et le prénom du bénéficiaire doivent apparaître.
Le justificatif est détruit après vérification de sa validité.
3 · Parcours prévention (PP)
Justifier un parcours de prévention effectué six mois maximum avant la demande.
Exemple : pour une demande le 10 janvier de l’année N, le parcours de prévention doit avoir été réalisé entre le 10 juillet de l’année N−1 et le 9 janvier de l’année N.
Justificatif accepté
Le courrier reçu à la suite de cet examen.
La date du parcours ainsi que le nom et le prénom du bénéficiaire doivent apparaître.
Le justificatif est détruit après vérification de sa validité.
4 · Mon bilan prévention (MBP)
Justifier un MBP effectué six mois maximum avant la demande.
Exemple : pour une demande le 2 juillet de l’année N, Mon bilan prévention doit avoir été réalisé entre le 2 janvier de l’année N et le 1er juillet de l’année N.
Justificatif accepté
Un décompte d’assurance maladie.
La date du bilan ainsi que le nom et le prénom du bénéficiaire doivent apparaître.
Le justificatif est détruit après vérification de sa validité.
5 · Auto-évaluation ICOPE (AEI)
Justifier une auto-évaluation ICOPE effectuée six mois maximum avant la demande.
Exemple : pour une demande le 5 octobre de l’année N, l’auto-évaluation ICOPE doit avoir été réalisée entre le 5 avril de l’année N et le 4 octobre de l’année N.
Justificatif accepté
Le courriel reçu à la fin de l’auto-évaluation.
La date de l’auto-évaluation ainsi que l’adresse e-mail correspondant au nom et au prénom du bénéficiaire doivent apparaître. À défaut, l’adresse e-mail doit être la même que celle utilisée pour la demande de PRIMEPRÉVENTION.
Le justificatif est détruit après vérification de sa validité.
Une consultation, puis une demande préparée.
Élodie souhaite demander une PRIMEPRÉVENTION après une consultation dentaire. Elle commence par vérifier les conditions particulières, son éligibilité et la fréquence autorisée des demandes.
- Vérifier la date. Pour une demande le 10 juin de l’année N, la consultation doit se situer entre le 10 décembre de l’année N−1 et le 9 juin de l’année N.
- Préparer le justificatif accepté. La date, son nom et son prénom doivent apparaître. Elle consulte la liste prévue pour l’action « Consultation dentaire ».
- Transmettre la demande. Elle écrit à prime@assurmeyer.fr selon les modalités précisées ci-dessous.
- Laisser vérifier la demande. Le justificatif est détruit après vérification de sa validité. Le montant et le calcul restent indiqués en accès réservé.
Les exemples de dates illustrent la période admise ; ils ne suffisent pas, à eux seuls, à établir l’éligibilité.
Relire les conditions avant de demander ↗Comment faire une demande ?
La demande se fait par action de prévention — une action effectuée correspond à une prime demandée — et uniquement par e-mail à prime@assurmeyer.fr.
Un exemple de message
Je demande le bénéfice d’une PRIMEPRÉVENTION pour [Nom / Prénom]. Vous trouverez en pièce jointe un justificatif de [action de prévention choisie].
Fréquence des demandes
Une demande est possible à tout moment dans la limite de deux demandes par personne éligible et par année civile, du 1er janvier au 31 décembre, avec un délai de six mois entre chaque demande.
Deux exemples pour comprendre le calendrier
Une demande le 2 février de l’année N permet de présenter une seconde demande à partir du 3 août de la même année.
Une demande le 15 septembre de l’année N permet de présenter la demande suivante à partir du 16 mars de l’année N+1. Cette dernière est alors la première de l’année N+1 ; une seconde peut être présentée à partir du 17 septembre de l’année N+1.
Demander des précisions à notre équipe ↗
Les sources pour aller plus loin
Consulter les documents et références
Les liens bleus permettent de consulter les références citées dans la présentation d’AssurMeyer.
- Économie.gouv · Les organismes assureurs ↗
- ABE Infoservice · Complémentaire santé ↗
- Service public · EPS ↗
- Centres de prévention ↗
- ICOPE ↗
- DREES · Dépenses de santé et répartition par financeur ↗
- OMS · Santé orale et facteurs de risque communs avec les maladies non transmissibles ↗
- ACPR · Équilibre technique des assureurs santé-prévoyance ↗PDF · page 24