
Pourquoi les assurances sont-elles des dépenses contraintes ?
Reprendre la main sur son budget, sans renoncer à une protection utile.
- Les cotisations d’assurance sont des dépenses régulières liées à un contrat.
- Elles réduisent la part du budget disponible pour les autres besoins du quotidien et ne s’ajustent pas toujours immédiatement.
- L’Insee classe les assurances, hors assurance-vie, parmi les dépenses pré-engagées. Dans la vie courante, on parle souvent de dépenses contraintes : certaines protections sont obligatoires, d’autres répondent à un besoin de sécurité auquel il est difficile de renoncer.
Dans cette page
Contrainte, pré-engagée, obligatoire : trois notions à distinguer.
| Le repère | Ce qu’il faut comprendre |
|---|---|
| Pré-engagée | Une dépense liée à un contrat difficilement renégociable à court terme. C’est la catégorie statistique utilisée par l’Insee. |
| Ressentie comme contrainte | Une dépense sur laquelle le ménage estime avoir peu de marge : payer pour rester protégé mobilise une partie de son revenu. |
| Légalement obligatoire | Une obligation dépend du risque et de la situation. Par exemple, la responsabilité civile automobile est obligatoire pour un véhicule soumis à cette obligation. Toutes les garanties d’un contrat ne le sont pas pour autant. |
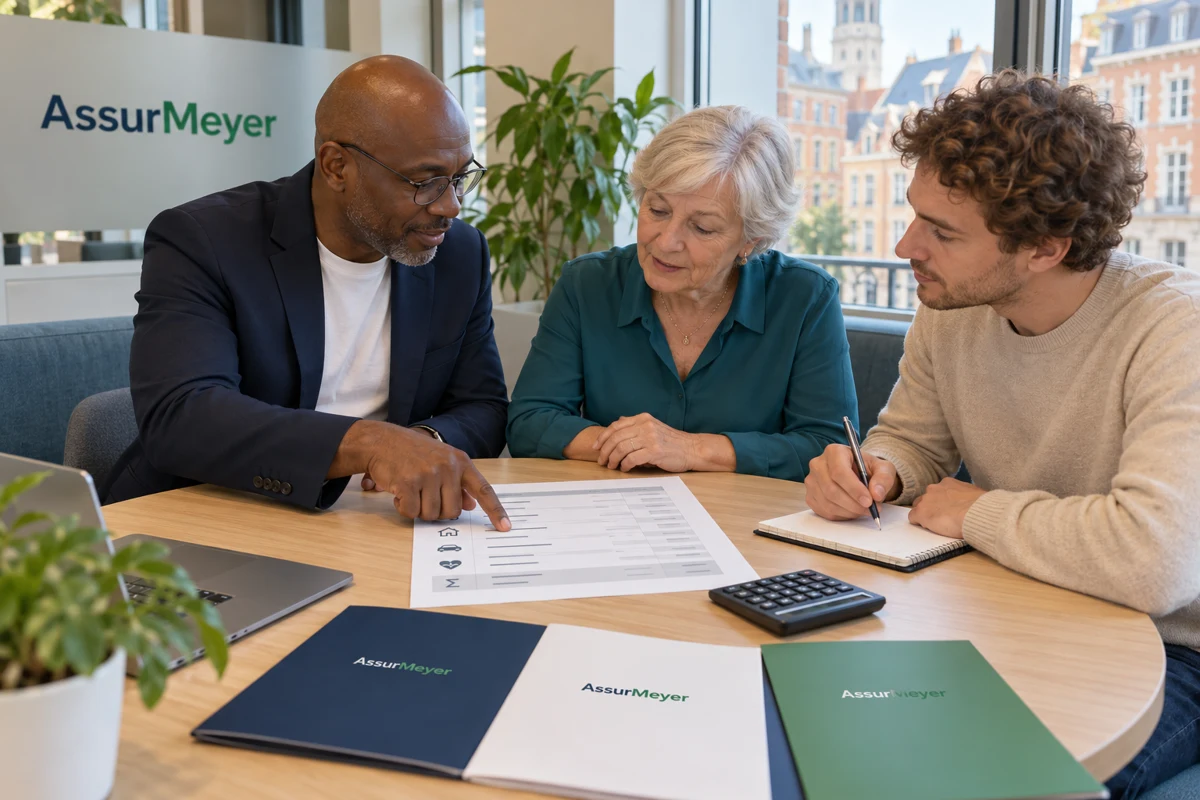
Quand le budget est serré, chaque contrat compte.
Une cotisation supplémentaire ou une hausse peut réduire la somme disponible pour l’alimentation, les déplacements ou d’autres besoins. La lecture des contrats et les démarches peuvent aussi devenir un obstacle lorsque l’on manque de temps, de repères ou d’aide.
Défendre le pouvoir d’achat ne consiste pas seulement à chercher le prix le plus bas. Il faut aussi éviter de payer pour une protection devenue inadaptée, tout en conservant les garanties nécessaires à sa situation.
Faire le point : un tableau simple pour reprendre la main.
| Le repère | Ce qu’il faut comprendre |
|---|---|
| Le coût réel | Rassembler les avis d’échéance et comparer le coût annuel total, y compris les frais éventuels, plutôt que la seule mensualité. |
| Les besoins actuels | Noter les changements : logement, véhicule, famille, activité ou protections déjà détenues. Repérer les garanties qui se recoupent avant de décider si elles restent utiles. |
| La protection proposée | Comparer garanties, plafonds, franchises et exclusions. Une cotisation plus faible peut s’accompagner d’un reste à payer plus important en cas de sinistre. |
| Les démarches | Vérifier les conditions de changement de contrat et organiser la continuité des garanties. Consulter notre fiche conseil sur la résiliation des assurances ↗. |
Pourquoi se faire aider par un courtier ?
Vous n’avez pas à maîtriser seul le vocabulaire et les mécanismes de l’assurance. Le courtier ↗ vous aide à exprimer vos besoins, recherche une protection parmi les offres qu’il distribue et explique les différences entre les contrats.
Son accompagnement peut faciliter la comparaison et les démarches. Avant de choisir, demandez ce qui justifie la proposition, quels assureurs sont consultés et comment le courtier est rémunéré. Cela permet de décider avec des explications concrètes.
L’engagement d’AssurMeyer : protéger aussi votre pouvoir d’achat.
AssurMeyer défend une assurance compréhensible, adaptée aux besoins et au budget. Une attention particulière est portée aux personnes confrontées à un budget fragile, à l’isolement ou à des difficultés pour comprendre et gérer leurs contrats.
Notre modèle associe ce conseil de proximité à un investissement en prévention primaire : limiter les problèmes évitables et les dépenses associées, puis rechercher avec nos partenaires assureurs des offres plus compétitives. C’est une ambition sociale autant qu’économique.
Et pour les professionnels ?
Les contrats récurrents font aussi partie des charges à examiner pour une activité. Les besoins et les obligations dépendent du métier : le bilan doit tenir compte des responsabilités, des biens, des équipes et des conséquences d’une interruption d’activité. Découvrir le parcours professionnel ↗
Faire un point sur vos assurances.
Préparez vos contrats et vos derniers avis d’échéance. Nous pourrons examiner vos priorités, votre budget et les questions à clarifier.
Parlons de votre budget assurance ↗Votre prochain geste.
| Le bon réflexe | À faire concrètement |
|---|---|
| Tout mettre à plat | Regroupez les cotisations annuelles, y compris les paiements fractionnés et les frais associés. |
| Hiérarchiser | Repérez les doublons et les protections essentielles avant de demander une comparaison à votre contact en assurances. |
À éviter : Réduire le budget en supprimant une protection obligatoire ou une garantie indispensable.
Repérer les doublons sans perdre une protection utile ↗Les sources pour approfondir
Un conseil complémentaire.
Un conseil complémentaire.
Un exemple pour préparer votre échange.
Une épargne longue se prépare en tenant compte du budget courant et des dépenses imprévues. PER : distinguer les plans et préparer sa retraite ↗
Un repère pour aller plus loin.
Besoin d’aide dans vos démarches ?
Découvrez l’engagement social d’AssurMeyer et son soutien administratif gratuit ↗, notamment pour les démarches de Complémentaire santé solidaire, en lien avec les services existants.
Comprendre le financement collectif de l’assurance.
Pot commun des assurés, frais de gestion et choix entre produits : des mécanismes différents à découvrir simplement.
Comprendre la mutualisation et les choix tarifaires ↗