
Qu’est-ce que la mutualisation en assurance ?
Le pot commun protège chacun. La tarification organise le financement de cette protection.
- La mutualisation consiste à partager le coût des risques entre de nombreux assurés.
- Chacun verse une cotisation ; l’assureur organise leur mise en commun pour financer les prestations dues aux personnes qui en ont besoin, selon les garanties de leur contrat.
- Vous ne payez donc pas seulement pour vos propres sinistres : vous participez à une protection collective.
Dans cette page
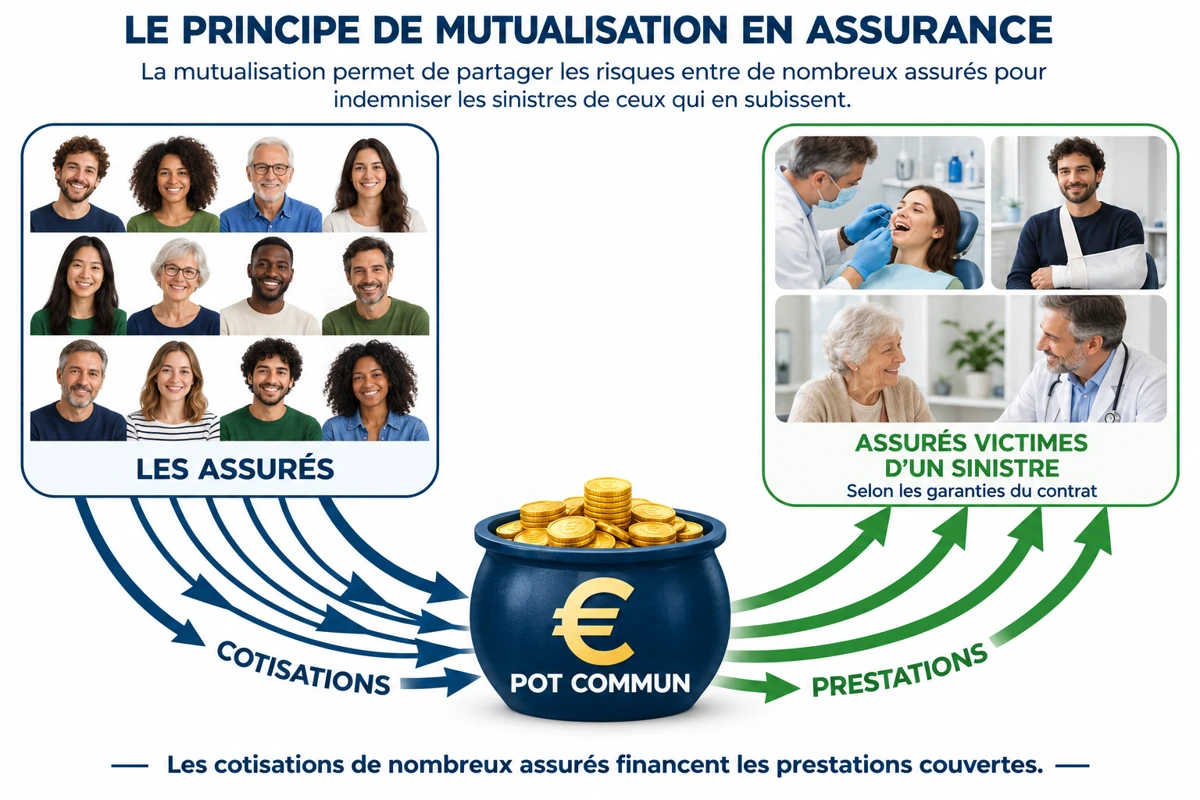
Beaucoup cotisent. Chacun peut en avoir besoin.
Les assurés financent ensemble leur protection.
L’assureur prévoit les prestations et organise leur financement.
Les bénéficiaires reçoivent les remboursements ou indemnités prévus.
Avec une complémentaire santé ↗, certains assurés ont peu de soins dans l’année ; d’autres ont besoin de consultations, de traitements dentaires ou d’une hospitalisation. Leurs cotisations contribuent au financement des dépenses couvertes, sans que chacun doive avoir versé à lui seul le montant de ses remboursements.
Le « pot commun » est une image : l’assurance repose aussi sur des provisions, des fonds propres et parfois la réassurance. La cotisation finance également les frais de fonctionnement et les taxes applicables. Elle n’est pas un compte d’épargne personnel.
Un exemple pour comprendre, sans confondre avec un tarif réel.
Exemple volontairement simplifié : 1 000 personnes versent chacune 100 € : cela représente 100 000 €. Si les dépenses couvertes de certaines d’entre elles atteignent ensemble 70 000 €, ces dépenses peuvent être financées collectivement. En pratique, il faut aussi prévoir les frais, taxes et autres engagements de l’assureur : la différence ne constitue donc pas automatiquement un bénéfice.
Les cotisations peuvent différer selon les garanties et les critères autorisés. Mutualiser ne signifie pas que tous les assurés paient le même prix, ni que tous les soins sont remboursés intégralement.
Un assureur peut répartir ses charges entre plusieurs assurances.
Un assureur qui propose plusieurs produits peut partager certains moyens entre ses activités : administration, informatique, réseau de distribution, marketing ou publicité. Ces frais communs doivent être répartis entre les activités concernées. À cela s’ajoutent ses choix commerciaux : sur quels produits souhaite-t-il proposer un prix plus attractif, et quelle marge vise-t-il sur les autres ?
C’est ici qu’intervient la notion de péréquation tarifaire : rechercher un équilibre économique entre plusieurs offres, selon la stratégie de l’organisme. Il faut la distinguer de la mutualisation des risques entre assurés.
| Le repère | En clair |
|---|---|
| La mutualisation des risques | Les cotisations de nombreux assurés contribuent à payer les prestations couvertes de ceux qui en ont besoin. |
| La répartition des frais communs | Un même système informatique ou réseau commercial peut servir plusieurs produits ; son coût est réparti selon des règles comptables. |
| La péréquation tarifaire | L’assureur peut arbitrer ses marges et ses prix entre certaines offres, dans le cadre des règles applicables. Ce choix varie selon l’organisme et ses activités autorisées. |
Les tarifs ne sont pas fixés librement sans aucune règle : des obligations contractuelles, prudentielles et des dispositifs particuliers s’appliquent. Tous les organismes ne proposent pas toutes les familles d’assurances.
Un exemple de stratégie entre deux produits.
| Le repère | En clair |
|---|---|
| Sur la complémentaire santé | Un organisme peut décider de réduire sa marge pour rendre une offre plus attractive. |
| Sur d’autres contrats | Il peut chercher un meilleur équilibre global grâce aux marges dégagées sur d’autres offres, par exemple en automobile ou en habitation. |
| Ce que l’exemple signifie | C’est une possibilité de stratégie commerciale, pas une pratique démontrée chez chaque assureur ni une hausse automatique de vos autres contrats. |
Un remboursement dentaire n’est donc pas une facture directement transférée à votre assurance automobile. Les dépenses de santé pèsent d’abord sur l’activité santé. Leur effet éventuel sur d’autres offres dépend ensuite de l’organisation et des choix de l’assureur. L’épargne retraite suit en outre des mécanismes propres : elle ne se confond pas avec un pot de sinistres santé.
Pourquoi prévenir peut avoir un intérêt collectif.
Réduire les problèmes évitables contribue à limiter les dépenses de soins qui pèsent sur le financement collectif. C’est la logique portée par AssurMeyer : agir en prévention primaire, puis rechercher avec ses partenaires des conditions d’assurance compétitives.
PRIMEPRÉVENTION ↗ encourage l’engagement préventif selon ses conditions. CARIESTOP ↗ accompagne les habitudes de prévention dentaire primaire. Les effets sur les tarifs dépendent aussi des autres dépenses et des décisions des assureurs.
Aucune information issue de nos solutions préventives n’est partagée avec les assureurs pour la souscription ou la tarification. L’objectif collectif de prévention ne repose pas sur une transmission de vos informations préventives individuelles.
Votre prochain geste.
| Le bon réflexe | À faire concrètement |
|---|---|
| Lire sa propre protection | Repérez ce que vos cotisations financent dans le cadre des garanties, sans assimiler assurance et épargne personnelle. |
| Comparer les contrats | Pour votre budget, regardez les garanties et le coût total plutôt qu’une promesse générale d’économies collectives. |
À éviter : Déduire de la mutualisation qu’un sinistre particulier fera automatiquement augmenter tous vos contrats.
Mieux maîtriser son budget assurance ↗Le repère à retenir.
Mutualiser, c’est partager les risques. Répartir les frais et arbitrer les prix entre produits, c’est organiser l’économie de l’assureur. Comprendre les deux aide à lire ses contrats et à comparer leur coût global avec son courtier.
Les sources pour approfondir.
- Ministère de l’Économie · Le mécanisme de mutualisation des risques ↗
- DREES · Cotisations, prestations et charges des complémentaires santé ↗
L’exemple de péréquation ci-dessus est une illustration économique hypothétique ; ces sources ne documentent pas une compensation santé–auto systématique.