
Comment comparer deux devis d’assurance sans regarder seulement le prix ?
Une grille simple pour comparer les mêmes besoins, repérer les écarts et poser les bonnes questions avant de signer.
- Deux prix ne se comparent utilement que si l’on comprend ce qu’ils couvrent.
- Reprenez les mêmes personnes, biens et usages, puis examinez garanties, plafonds, franchises, exclusions et services.
- Le devis doit être lu avec les documents contractuels : le nom d’une formule ne suffit pas.
Dans cette page
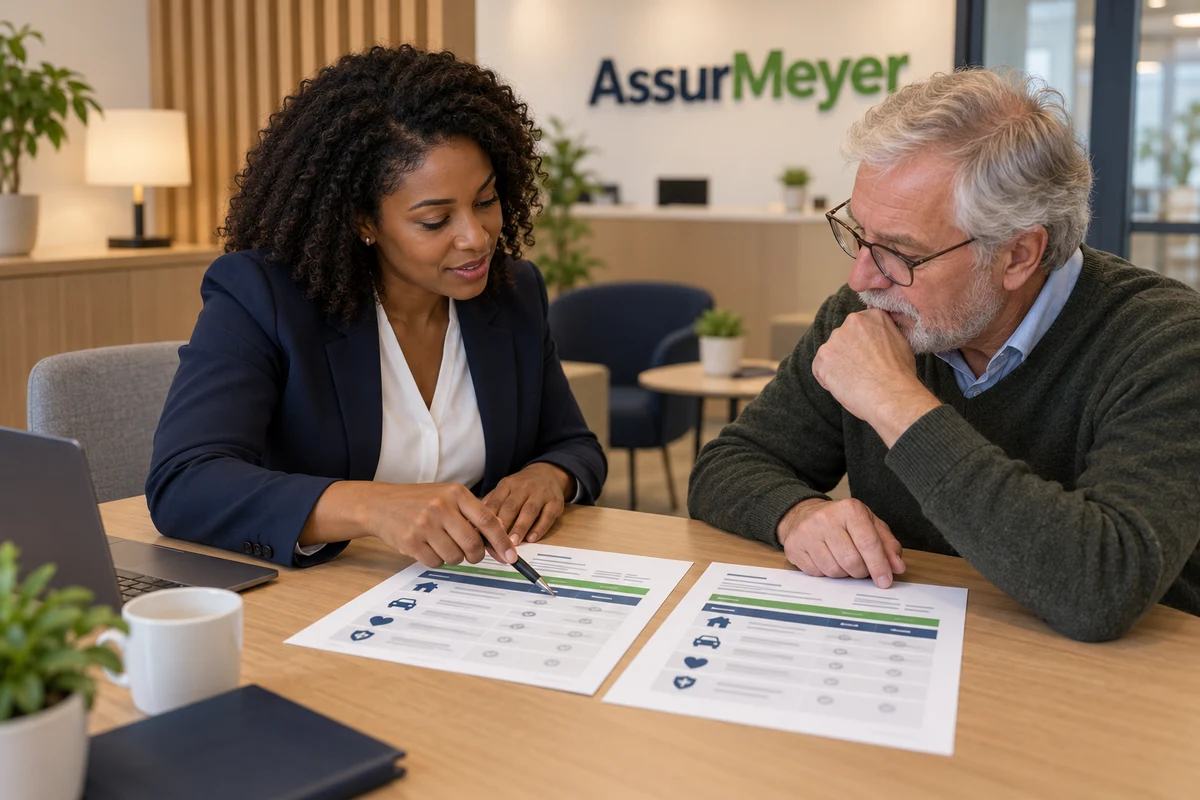
Une grille pour comparer ligne par ligne.
| Le repère | En clair |
|---|---|
| Votre besoin | Les personnes, biens, activités et usages décrits sont-ils identiques dans les deux offres ? |
| Les garanties | Quels événements sont couverts ? Quelles options sont réellement incluses ? |
| Les limites | Quels plafonds, franchises, exclusions et délais s’appliquent aux situations importantes pour vous ? |
| Les services | Assistance, dépannage, véhicule de remplacement : quelles conditions et quel accord préalable ? |
| Le coût complet | Quel prix sur un an, avec frais et options, et quelle durée pour une éventuelle réduction ? |
| La continuité | Quand les garanties commencent-elles et qui organise le relais avec le contrat actuel ? |
Un exemple fictif : la moins chère n’est pas toujours la plus adaptée.
Pour un même logement et des garanties supposées comparables, l’offre A coûte 240 € par an avec une franchise de 300 €. L’offre B coûte 288 € avec une franchise de 100 €. Sur un dommage garanti évalué à 1 000 €, sans autre retenue ni plafond, les versements seraient de 700 € et 900 €.
La différence de cotisation est de 48 € par an ; la différence de franchise est de 200 €. Cela ne désigne pas un gagnant universel : votre budget, votre capacité à supporter un reste à charge et les autres clauses comptent. Ces montants illustrent un calcul, pas une offre AssurMeyer.
Les documents à mettre côte à côte.
Gardez devis, conditions générales, conditions particulières et document d’information sur le produit lorsqu’il est prévu. Repérez les clauses qui répondent à votre besoin plutôt que de comparer seulement les tableaux commerciaux.
Une information manque ? Demandez une explication écrite, notamment sur une exclusion ↗, un délai ↗ ou un mode d’indemnisation.
Pour les professionnels : partir d’une mission réelle.
Décrivez une prestation, vos locaux et vos équipements réels. Faites vérifier que l’activité déclarée correspond au métier exercé. Pour une fermeture après sinistre, comparez aussi les conditions de déclenchement et la durée d’une éventuelle perte d’exploitation ↗.
Se faire aider sans perdre la main.
Votre contact en courtage ↗ peut expliquer les écarts entre les offres proposées et leur adéquation à vos besoins. Demandez les raisons de la recommandation et le détail des frais éventuels.
Avant tout changement, vérifiez la date d’effet et les modalités de résiliation ↗. La défense du pouvoir d’achat commence par une protection comprise et adaptée.
Votre prochain geste.
| Le bon réflexe | À faire concrètement |
|---|---|
| Choisir un scénario | Prenez une situation importante pour vous et faites expliquer la réponse de chaque offre. |
| Faire préciser les écarts | Demandez un écrit sur les franchises, exclusions et services qui différencient les deux devis. |
À éviter : Comparer deux offres établies pour des usages ou des valeurs différents.
Faire le point sur son budget assurance ↗Le repère à retenir.
Comparer à besoins identiques, puis regarder ce qui resterait réellement à votre charge. Un prix bas ne suffit pas à mesurer l’utilité d’un contrat.