Mutuelle ou assureur, quelle différence ?
Mutuelle, société d’assurance, institution de prévoyance : identifiez qui garantit votre complémentaire santé et comparez les contrats.
Dans la vie courante, « ma mutuelle » désigne souvent le contrat qui complète les remboursements de l’Assurance Maladie. Au sens juridique, une mutuelle est une catégorie d’organisme. Une complémentaire santé peut être garantie par une mutuelle, une société d’assurance ou une institution de prévoyance.
Trois organismes peuvent garantir une complémentaire santé
| Organisme | Code applicable | Fonctionnement |
|---|---|---|
| Mutuelle qui exerce une activité d’assurance | Code de la mutualité | Organisme à but non lucratif. Les membres participent à sa gouvernance, directement ou par l’intermédiaire de délégués selon ses statuts. |
| Société d’assurance | Code des assurances | Elle peut prendre la forme d’une société anonyme, avec des actionnaires, ou d’une société d’assurance mutuelle, sans capital social et à objet non commercial. |
| Institution de prévoyance | Code de la sécurité sociale | Organisme à but non lucratif administré paritairement par des représentants des employeurs et des salariés. Il intervient notamment dans les contrats collectifs d’entreprise. |
Le mot « mutuelle » dans un nom ne suffit donc pas pour identifier le code applicable. Une société d’assurance mutuelle relève du Code des assurances. Une mutuelle au sens juridique relève du Code de la mutualité.
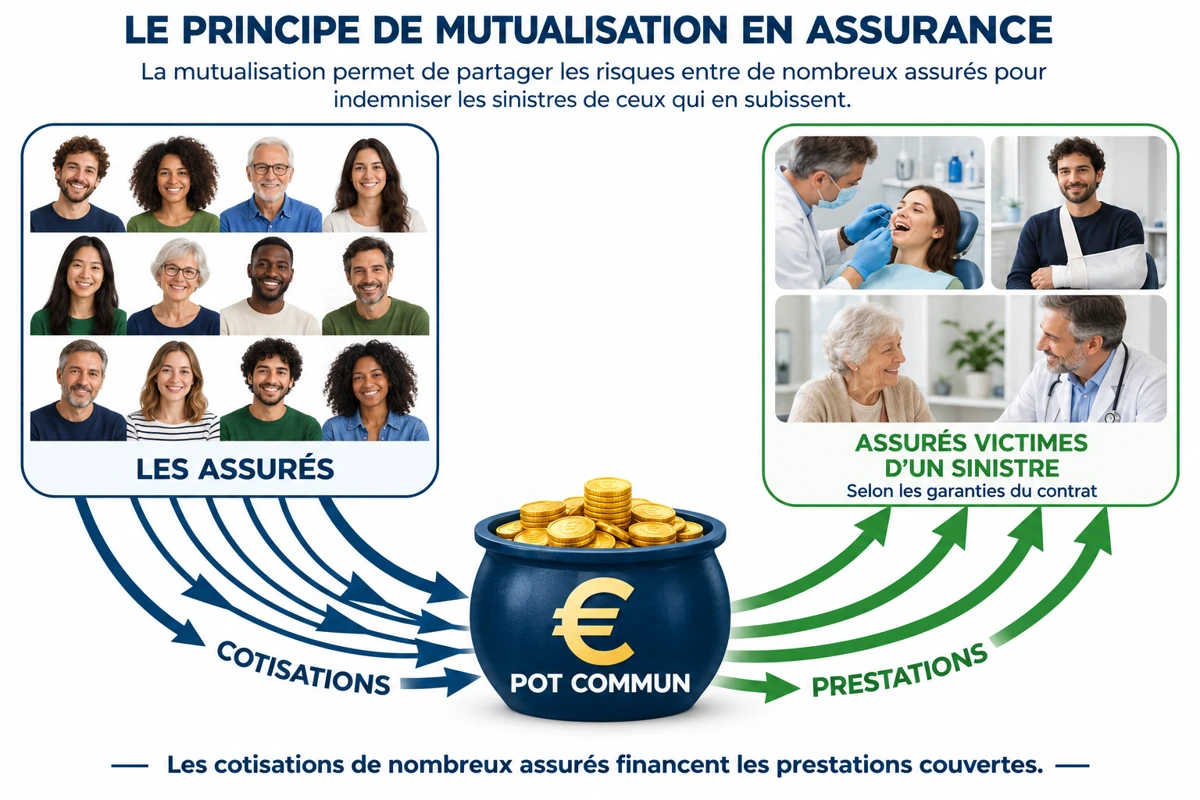
Le statut non lucratif renseigne sur la finalité de l’organisme. Le montant de la cotisation et le niveau de remboursement dépendent de l’offre. Tous les organismes assureurs mutualisent les risques, qu’ils soient à but lucratif ou non.
Les « mutuelles 45 », une histoire de solidarité
Les sociétés de secours mutuels mettent en commun les cotisations de leurs membres pour leur venir en aide, notamment en cas de maladie.
La loi Le Chapelier interdit les associations professionnelles. Un décret encadre les sociétés de secours mutuels en 1852. En 1898, la Charte de la mutualité consacre leur liberté de s’associer.
Une ordonnance fixe le statut de la mutualité et élargit son champ d’action en complément de la Sécurité sociale, créée la même année. De cette ordonnance vient l’expression « mutuelles 45 ».
La réforme de 1985 allège la tutelle administrative. En 2001, le Code de la mutualité transpose les règles européennes qui séparent les activités d’assurance des activités sanitaires et sociales.
 Qu’est-ce que la mutualisation en assurance ? ↗
Qui porte réellement vos garanties ?
Sur un devis, la marque mise en avant peut être celle du distributeur, comme AssurMeyer. Cherchez la mention « organisme assureur » ou « garanties assurées par » dans la notice, les conditions du contrat ou les mentions légales. Repérez le nom juridique complet de l’organisme et le code dont il relève.
Exemple. Vous appelez votre couverture « la mutuelle de l’entreprise ». Si la notice identifie une institution de prévoyance, c’est cette institution qui garantit votre couverture. Votre employeur a souscrit le contrat collectif et un gestionnaire distinct peut traiter les remboursements.
Le courtier en assurances vous conseille et vous aide à choisir un contrat. L’organisme assureur porte le risque et s’engage à couvrir les dépenses selon les garanties prévues.
Pour choisir, comparez ce que couvre le contrat
Le statut vous renseigne sur l’organisation et la gouvernance. Le prix, le niveau de remboursement et les services se vérifient dans chaque offre, en fonction de vos besoins.
| Le repère | Quoi comparer | Le bon réflexe |
|---|---|---|
| Vos besoins | Vos dépenses habituelles en dentaire, en optique ou en dépassements d’honoraires. | Choisissez deux ou trois soins qui comptent pour vous et utilisez-les pour comparer les offres. |
| Vos remboursements | Le remboursement en euros et le reste à charge pour le même soin. | Demandez une simulation sur le même devis. Un pourcentage s’applique à une base de remboursement, qui peut différer du prix facturé. |
| Le coût et les limites | La cotisation, les plafonds, les exclusions et les éventuels délais de carence. | En couverture collective, calculez ce que vous payez après la participation de l’employeur. |
Pour vous exercer, consultez la fiche sur les pourcentages de remboursement.
Sources publiques
Musée de la Mutualité française ↗
- ABE Infoservice — Le contrat de complémentaire santé ↗
- ACPR — Les codes applicables aux organismes d’assurance ↗
- Légifrance — Ordonnance du 19 octobre 1945 portant statut de la mutualité ↗
- Légifrance — Code de la mutualité, article L. 111-1 ↗
- Légifrance — Code des assurances, sociétés d’assurance mutuelles ↗
- Légifrance — Code de la sécurité sociale, institutions de prévoyance ↗
Partager cette fiche conseil
Un repère utile pour vous ou pour vos proches.