
Qu’est-ce qu’un expert d’assuré ?
Un appui technique choisi par l’assuré pour documenter et défendre son dossier.
- L’expert d’assuré est un professionnel que vous choisissez et mandatez pour vous assister dans l’évaluation de vos dommages après un sinistre.
- Il vous aide à constituer un dossier technique et chiffré et à discuter les évaluations avec l’expert mandaté par l’assureur.
- Il intervient pour le compte de l’assuré, particulier ou professionnel, dans les limites de la mission convenue.
Dans cette page
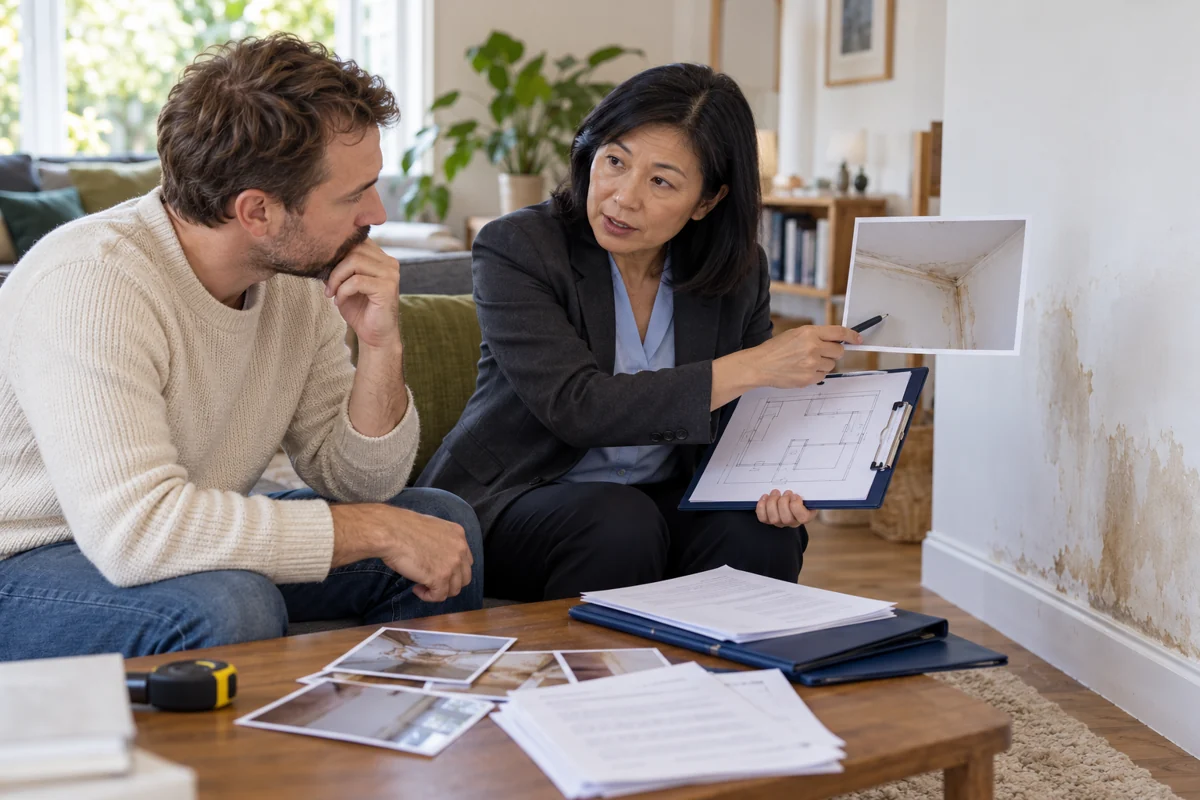
Un métier pour rendre les dommages lisibles.
Après un incendie, un dégât des eaux ou d’autres dommages, il n’est pas toujours simple d’identifier tout ce qui doit figurer au dossier. Selon sa mission et ses compétences, l’expert d’assuré peut inventorier les biens, analyser les justificatifs, préparer un chiffrage et participer aux réunions d’expertise.
Pour une entreprise, le dossier peut aussi nécessiter des éléments comptables et une analyse de l’interruption d’activité. L’intervention doit être adaptée à ces enjeux et peut mobiliser d’autres spécialistes.
Il peut intervenir dès le début du dossier, sans attendre un conflit. Son recours se décide selon la complexité du sinistre, les montants en jeu et le coût de la mission.
Expert d’assuré, expert de l’assureur, courtier : qui fait quoi ?
| Le repère | En clair |
|---|---|
| L’expert d’assuré | Vous le choisissez et lui confiez une mission pour vous assister dans l’évaluation et la discussion des dommages. |
| L’expert mandaté par l’assureur | L’assureur lui demande une analyse technique du sinistre et de ses conséquences. Il doit conduire son évaluation avec impartialité. |
| Le courtier en assurances | Il conseille sur les contrats et peut accompagner le suivi du sinistre. Il ne réalise pas automatiquement une expertise technique des dommages. |
| L’expert judiciaire | Il intervient sur désignation d’un juge pour éclairer une question technique. L’expert d’assuré n’est pas un expert judiciaire du seul fait de sa mission. |
Un exemple pour comprendre.
Après une fuite, un propriétaire constate des murs et un parquet abîmés. Il mandate un expert d’assuré pour organiser les preuves et examiner le chiffrage des réparations. L’expert vérifie les postes avec lui et présente ses observations lors des échanges techniques.
Il ne s’agit pas d’inventer de nouveaux dommages : le but est de faire évaluer les dommages justifiés et d’éviter qu’un poste pertinent soit oublié.
Qui paie ses honoraires ?
Les honoraires de l’expert que vous choisissez sont en principe à votre charge. Certains contrats comportent une garantie « honoraires d’expert », avec des conditions et un plafond : son existence ne signifie pas que toute facture sera remboursée.
Avant de signer, demandez un écrit précisant le mode de calcul, les frais annexes, la TVA, l’assiette d’un éventuel pourcentage et les conditions de paiement. Faites confirmer par l’assureur ce que la garantie peut prendre en charge et ce qui restera pour vous.
Avant de choisir : les vérifications utiles.
| Le repère | En clair |
|---|---|
| La compétence adaptée | Expérience sur le type de sinistre et de biens concernés, références vérifiables et capacité à expliquer la méthode d’évaluation. |
| La mission et le mandat | Étapes incluses, interlocuteur, remise d’un rapport et limites des pouvoirs confiés. Vérifiez notamment qui peut accepter une proposition ou signer un accord. |
| L’indépendance et les assurances | Identité du cabinet, liens éventuels avec d’autres intervenants et attestation de responsabilité civile professionnelle couvrant l’activité. |
| Le coût et les engagements | Honoraires, frais, durée, conditions de fin de mission et éventuelles garanties de remboursement : tout doit être compris avant l’engagement. |
Une contre-expertise, pas une promesse d’indemnité.
Si une évaluation est contestée, l’expert d’assuré peut contribuer à une contre-expertise. « Contradictoire » signifie que les parties peuvent présenter leurs éléments et discuter les analyses. En cas de désaccord persistant, la suite dépend des dispositions du contrat et des recours possibles.
L’expert d’assuré ne peut ni créer une garantie absente du contrat, ni imposer seul un paiement à l’assureur. Une hausse d’indemnisation n’est pas garantie. Son intervention ne dispense pas de déclarer le sinistre dans les délais.
Votre prochain geste.
| Le bon réflexe | À faire concrètement |
|---|---|
| Définir la mission | Demandez un écrit décrivant l’intervention, les honoraires et les frais avant de vous engager. |
| Vérifier le financement | Consultez votre contrat pour savoir si les honoraires sont couverts, et dans quelles limites. |
À éviter : Penser que l’expert d’assuré est automatiquement gratuit ou rémunéré par votre assureur.
Distinguer les deux rôles d’expertise ↗Les sources pour approfondir
- Service Public · Expertise et expert choisi par l’assuré, exemple de l’habitation ↗
- Ministère de l’Économie · Rôles des experts, guide de l’assurance des collectivités, page 20 ↗PDF · page 20
- FEDEXA · Présentation de la profession par sa fédération ↗
- Service Public · Le rôle distinct de l’expert judiciaire ↗