
Qu’est-ce que le cycle de production inversé en assurance ?
Le tarif est fixé avant de connaître le coût final des sinistres. C’est ce qui rend l’anticipation et la prévention si importantes.
- L’assureur fixe le prix avant de connaître le coût définitif des sinistres.
- La prévention vise à agir en amont sur les risques évitables ; son effet doit être évalué.
- L’horizon des placements dépend de la durée des engagements et de la branche d’assurance.
Dans cette page
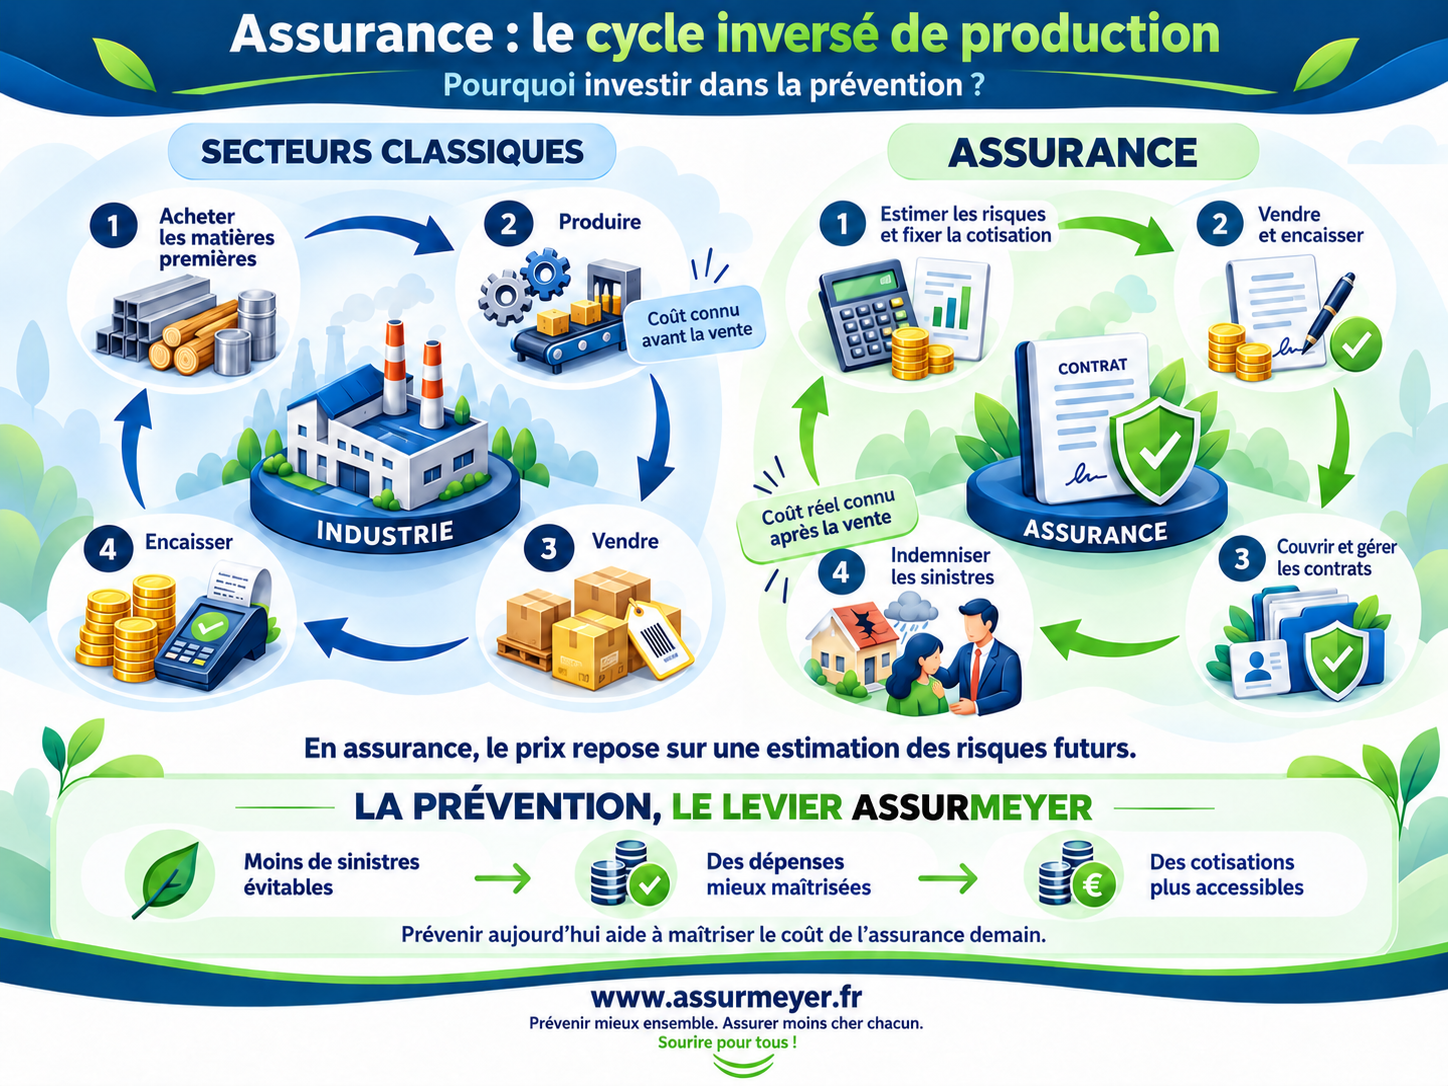
Pourquoi dit-on que le cycle est « inversé » ?
Dans une fabrication classique, l’entreprise engage des coûts pour produire, puis vend le bien. En assurance, le prix du contrat est établi alors que le coût final des événements garantis n’est pas encore connu. L’assureur s’appuie sur des statistiques, les garanties et des estimations pour calculer la cotisation.
| Le cycle | L’ordre des étapes |
|---|---|
| Production classique, simplifiée | Engager les coûts → produire → vendre et encaisser. |
| Assurance | Estimer les risques et fixer le prix → encaisser les cotisations → couvrir et gérer → indemniser les sinistres garantis. |
Le caractère « inversé » concerne surtout la connaissance du coût définitif. Il ne signifie pas que chaque cotisation est encaissée en une seule fois : les paiements peuvent être fractionnés.
Un exemple pour se représenter le décalage.
| Le moment | Ce qui se passe |
|---|---|
| Au départ | Le tarif et les garanties sont fixés. L’assureur anticipe les dépenses de l’ensemble des contrats concernés. |
| Pendant la période couverte | Certains assurés déclarent un sinistre, d’autres non. Les dépenses réelles commencent à se préciser. |
| Après la période | Des dossiers peuvent rester à régler. Sur certaines garanties, le coût final n’est connu que plusieurs années plus tard. |
Les cotisations contribuent à une protection collective : c’est la mutualisation des risques ↗. Elles servent aussi à couvrir des frais et les autres charges de l’activité. Leur encaissement ne représente donc pas un bénéfice immédiatement disponible.
Pourquoi investir dans la prévention avant les dépenses ?
Une action préventive cherche à réduire la probabilité ou la gravité d’un problème évitable. Dans un cycle inversé, elle peut agir entre l’estimation initiale du risque et la survenue des dépenses : c’est l’intérêt d’investir en amont, plutôt que d’intervenir uniquement pour financer les conséquences.
Accompagner des habitudes et des situations à risque évitable.
Chercher à diminuer les conséquences humaines et les dépenses associées.
Observer les résultats dans la durée avant de négocier le partage de la valeur créée.
La cotisation dépend aussi de l’évolution des coûts, des garanties, des taxes, des frais et des décisions de l’assureur. Une action de prévention ne détermine donc pas, à elle seule, le tarif d’un contrat.
Pourquoi les assureurs investissent-ils aussi à long terme ?
Des sommes sont encaissées avant le règlement des engagements correspondants. Les assureurs constituent des provisions et investissent des actifs pour pouvoir faire face à ces engagements futurs, en tenant compte notamment de la sécurité et de la liquidité nécessaires.
Lorsque les engagements s’étendent sur de nombreuses années, notamment en assurance vie, cela contribue à leur rôle d’investisseurs de long terme. L’horizon varie selon les branches : un contrat santé annuel et un engagement de retraite ne se gèrent pas de la même façon. Investir ne dispense jamais de conserver les moyens de régler les prestations dues.
Comment cette logique éclaire-t-elle le modèle AssurMeyer ?
AssurMeyer rapproche la prévention dentaire primaire et le courtage en assurance : CARIESTOP ↗ accompagne les habitudes, tandis que PRIMEPRÉVENTION ↗ encourage des actions éligibles. L’ambition est de limiter des problèmes évitables, puis de rechercher avec les assureurs des conditions plus compétitives.
Le développement des agences vise à donner davantage de place à cet accompagnement de proximité. Un financement de ce développement et une négociation commerciale sur les contrats constituent deux démarches distinctes, même lorsqu’elles s’inscrivent dans une relation durable.
Le partenariat Assurés – AssurMeyer – Assureurs, ou AAA ↗, exprime cette recherche d’intérêts partagés. Les informations individuelles issues de nos solutions préventives ne sont jamais transmises aux assureurs pour la souscription ou la tarification.
Votre prochain geste.
| Le bon réflexe | À faire concrètement |
|---|---|
| Lire la protection proposée | Comparez garanties, franchises, plafonds et exclusions plutôt que de vous fier uniquement au montant de la cotisation. |
| Comprendre la démarche préventive | Demandez quelles actions sont proposées, leurs conditions et comment leurs résultats sont évalués. |
À éviter : Confondre les cotisations encaissées avec un bénéfice acquis ou une baisse de prix garantie.
Comprendre la mutualisation ↗